
全国咨询热线
全国咨询热线

筒体锻件是能源装备产业链的关键基础零部件,广泛应用于石油化工、煤化工、核电、风力发电、储能装备等领域。不同能源赛道装备工况差异巨大,对筒体锻件的规格、材质、纯净度、组织性能、探伤等级提出差异化要求。全球能源产业快速迭代,传统化石能源装备升级,新能源高速发展,带动筒体锻件产品持续迭代升级,分析能源装备筒体锻件应用现状,研判行业发展趋势,对锻造制造企业具备参考意义。
石油化工与煤化工领域,是筒体锻件传统最大应用市场。加氢反应器、高压分离器、换热器壳体、重整装置设备,大量使用大壁厚压力容器筒体锻件。炼化装置向着大型化、一体化方向发展,单套装置产能不断提升,配套筒体锻件吨位、壁厚持续增大。加氢反应器筒体锻件多采用 2.25Cr 1Mo 0.25V、12Cr2Mo1R 材质,长期在高温高压氢气环境运行,面临氢脆、回火脆性、高温蠕变多重考验。该类筒体锻件要求钢锭高纯净度,严格控制硫磷气体含量,总锻造比不小于 4,需要通过模拟焊后热处理性能考核,超声波探伤等级严苛。煤化工高压气化设备筒体,工况复杂,介质含有硫化氢,对筒体抗硫化氢应力腐蚀提出要求。化工领域还有大量腐蚀工况筒体,选用 316L 奥氏体不锈钢、2205 双相不锈钢筒体锻件,适配酸性介质、氯离子腐蚀环境。

核电装备筒体锻件属于高端特种锻件,反应堆压力容器筒体、蒸汽发生器壳体、稳压器筒体,是核电站核心主设备。核级筒体锻件材料以 SA 508Gr.3 系列低合金钢为主,产品安全等级最高,质量管控体系极其严格。核级筒体锻件从钢锭冶炼、锻造、热处理、机加工、检测,每一步都有完整记录,全流程可追溯。核锻件对钢锭纯净度、成分均匀性、晶粒均匀性、冲击韧性、回火脆性控制要求远高于普通压力容器锻件。核电筒体锻件单件重量大,制造周期长,技术壁垒很高。国内核电建设稳步推进,核电筒体锻件国产化已经实现,未来市场需求保持稳定。
风力发电产业快速发展,陆上风机大型化迭代,海上风电蓬勃兴起,风电装备筒体锻件市场快速增长。风电领域筒体锻件主要包含主轴筒体、轴承座筒体、偏航变桨系统筒体。陆上风机机型 10 15MW,海上风电向 15 20MW 更大单机功率发展。风机装备长期在户外环境服役,冬季低温环境,要求筒体锻件具备优良低温冲击韧性, 40℃低温冲击指标必须达标;风机持续旋转,承受交变循环载荷,对锻件抗疲劳性能要求高。主流材质 42CrMoA、34CrNiMo6 合金钢。海上风电工况更加苛刻,海洋盐雾腐蚀,部分筒体需要选用耐蚀合金。风电筒体锻件市场特点是批量大,交付周期要求紧,同时持续向大尺寸、大重量升级。过去部分风电回转部件采用碾环成型,现在大兆瓦机型,越来越多采用自由锻筒体,保证整体性能。
高压储能装备,新型压缩空气储能、高压氢储能装备快速发展,高压储氢筒体锻件需求逐步释放。储氢筒体长期承受高压氢气,存在氢脆风险,筒体锻件需要具备抗氢致开裂性能,控制材料杂质元素,严格锻造热处理工艺。储能装备属于新兴赛道,筒体锻件标准体系还在持续完善,未来增长潜力可观。
当前能源装备筒体锻件行业呈现几大现实痛点。第一,高端大厚壁筒体锻件技术门槛高,少数企业掌握稳定制造能力,中小锻造企业受冶炼、大吨位压机、大型热处理炉、检测条件限制,只能生产中小规格普通筒体,很难承接核电、大型加氢、海上风电高端筒体订单。第二,钢锭冶金质量仍是短板,特大吨位钢锭成分偏析、心部缺陷控制难度大,制约超大筒体锻件成品率。第三,高端特种材料筒体,镍基合金、超级双相不锈钢筒体锻件,材料变形抗力大,锻造热处理窗口窄,制造难度高,成本高昂。

未来能源装备筒体锻件发展趋势可以总结为几个方向。第一,大型化趋势,不管是化工加氢、核电、海上风电,装备单机规模不断放大,筒体锻件直径、壁厚、单件重量持续提升,倒逼锻造企业升级重型设备,优化大锻件工艺。第二,材料向高纯净度、特种合金方向发展,普通碳钢、低合金钢逐步无法满足极端工况,高纯净特种钢、双相不锈钢、镍基合金筒体需求占比提升。微合金化钢材推广,通过微量合金元素,在不显著增加成本前提下,细化晶粒,提升强度韧性。第三,制造工艺数字化,锻造仿真模拟软件广泛应用,锻造、热处理过程数字化记录,工艺参数可追溯,减少依靠经验的传统模式,提升产品稳定性。相控阵探伤等数字化无损检测逐步普及,缺陷识别能力提升。第四,国产化替代持续推进,过去部分高端能源筒体锻件依赖进口,国内重型锻造企业技术积累,逐步实现各类高端筒体锻件国产化,降低装备供应链风险。第五,全生命周期理念普及,过去采购阶段只关注毛坯价格,现在业主更加重视锻件可靠性、服役寿命,优先选择工艺管控完善、质量稳定产品,而不是单纯低价产品。
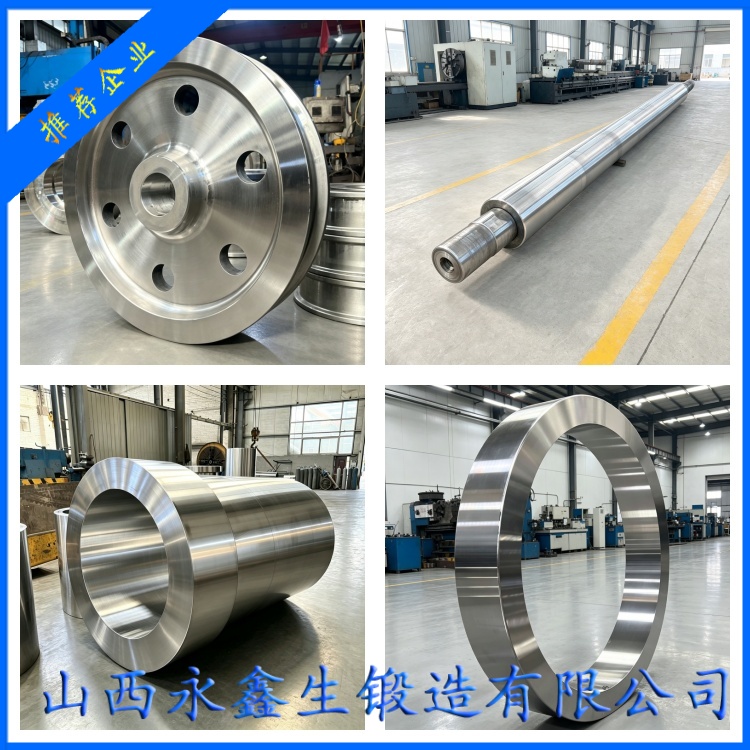
能源产业变革驱动筒体锻件技术不断进步,筒体锻件制造企业,需要紧跟能源装备发展方向,持续提升钢锭管控、锻造成型、热处理、检测综合能力,攻克大厚壁、特种合金筒体制造难题,为国内能源装备产业提供可靠的核心锻件支撑。
杨先生

微信二维码
微信号:13283506666
